云南鲜切花产业2025年供需趋势及规模化种植基地布局分析
云南鲜切花产业2025年供需趋势及规模化种植基地布局分析
站在2025年的门槛回望,云南鲜切花产业早已不是“靠天吃饭”的粗放格局。作为全国乃至亚洲最大的花卉贸易集散地,昆明斗南市场的每日交易数据,几乎就是整个中国花卉消费市场的晴雨表。然而,供需关系的底层逻辑正在发生深刻变化——从“种什么卖什么”转向“市场要什么我们种什么”,这背后是消费分级、物流效率与种植技术三重力量的博弈。
供需天平为何悄然倾斜?
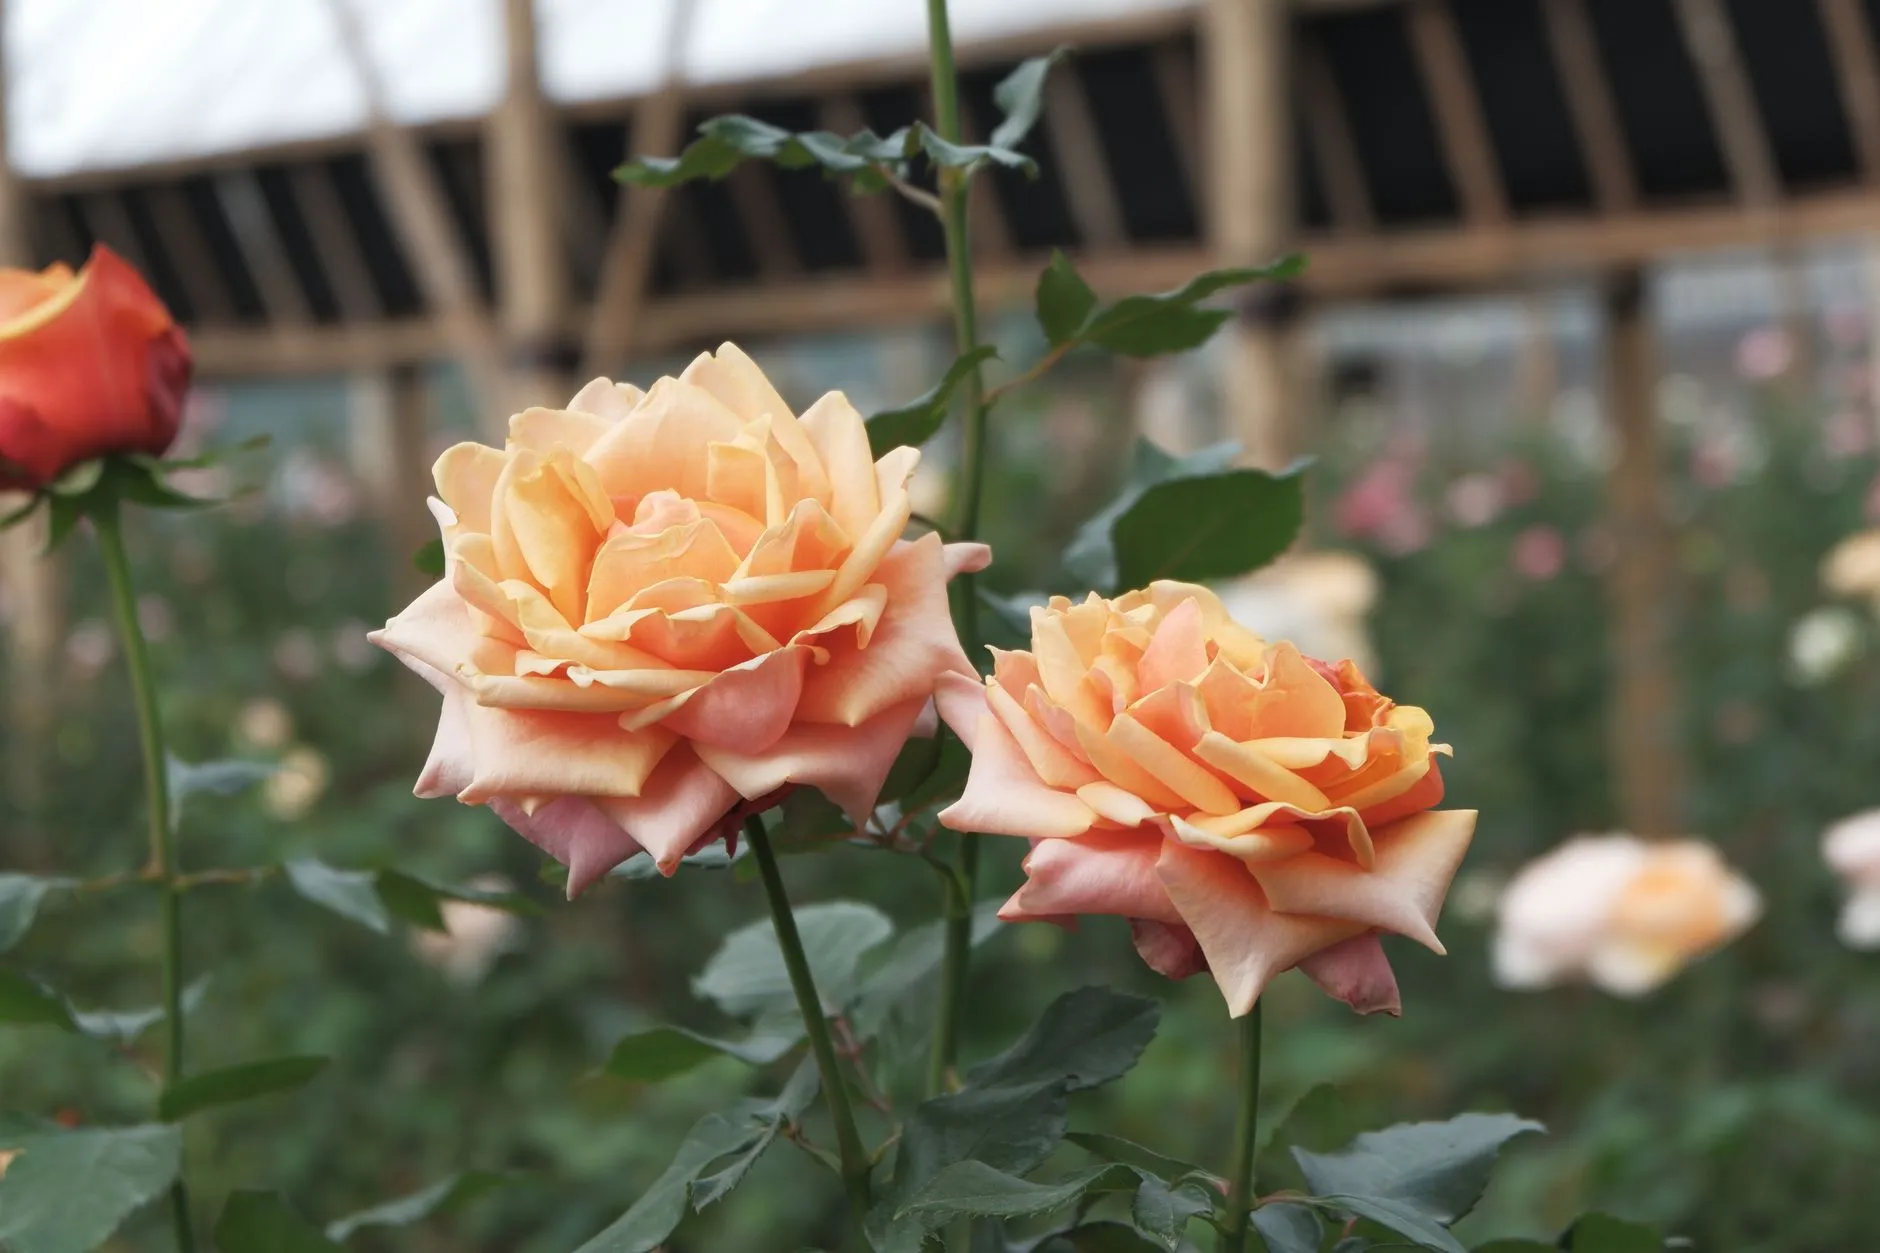
先看需求端。一线城市的花卉消费已从节日礼品向日常悦己转化,而二三线城市的渗透率仍在爬坡。这直接导致对鲜切花品质的要求出现“哑铃型”分化:顶端市场追求稀有品种与极致花型,底部市场则对性价比极度敏感。再看供给端,云南农业的土地成本与人工成本逐年攀升,传统的“小散乱”种植户利润空间被急剧压缩。这种结构性错配带来的直接后果是——常规品种(如卡罗拉红玫瑰)供过于求,价格战惨烈;而高品质、有故事性的特色品种(如咖啡时间、貂蝉玫瑰)却供不应求,溢价能力极强。
规模化种植基地的“降维打击”逻辑
应对这种错配,规模化基地的优势并非仅仅体现在“量大价优”。其核心价值在于**标准化控制能力**。以我们欣潼花卉在嵩明、晋宁的基地为例,通过智能温室里的水肥一体化系统,可以将不同切花品种的EC值(营养液浓度)与pH值精确到小数点后一位。这种精细化管理带来的直接收益是:A级花比例从散户的不足20%提升至55%以上,而A级花在花卉贸易中的批发价往往是B级花的1.8倍。
此外,规模化基地的资金实力使其可以布局**采后处理中心**。鲜切花是“会呼吸的商品”,从田间采摘到进入冷库预冷的时间窗口,通常不应超过30分钟。我们自建的预冷库与自动化分级包装线,能将花材的瓶插期平均延长3-5天。这一点在夏季高温期,对于远距离冷链运输的贸易商来说,是决定损耗率的生死线。那些依然依赖人工挑拣、无预冷环节的小型基地,在未来的供应链中会越来越被动。
2025年趋势洞察与布局实操
结合我们对斗南拍卖数据的持续跟踪,2025年的种植布局建议向以下三个方向倾斜:
- 品种结构优化:减少“弗洛伊德”等高饱和品种的跟风种植,关注“流沙”、“碧海”等低饱和色系及复古色系品种,其终端零售价抗跌性更强。
- 设施升级优先级:在资金有限的情况下,升级重点应放在“遮阳降温系统”与“环流风机”上,而非盲目上马全自动化玻璃温室。云南紫外线强,夏季高温抑制花头发育,有效的降温能显著提升花枝硬度。
- 采后处理前置:将分级与包装环节直接嵌入种植端。在基地内部完成“灰霉病预防处理”和“吸水复壮”,可以规避在花卉贸易市场二次转运造成的机械损伤。
从数据对比来看,一个令人警醒的现实是:虽然云南农业的鲜切花种植面积仍在微增,但单位面积的产值增速已经放缓。这意味着未来的竞争不再是“种了多少亩”,而是“每亩产出了多少有效A级花材”。那些能够打通“品种专利引进-种苗脱毒繁育-标准化种植-品牌化销售”全链条的企业,才可能穿越周期。
结语
对于正在观望或计划扩产的从业者而言,2025年的云南鲜切花市场,机遇与陷阱并存。机遇在于高端国产替代进口花材的缺口依然巨大,陷阱在于若依旧沿用旧的种植思维与销售路径,即便风调雨顺,也可能陷入丰产不丰收的困局。欣潼花卉愿意在这一波产业升级中,与各位同行分享我们的种植数据与管理经验,共同推动云南农业的鲜花种植从经验驱动走向数据驱动。毕竟,花卉贸易的终极竞争力,永远在于对“鲜”的极致理解。